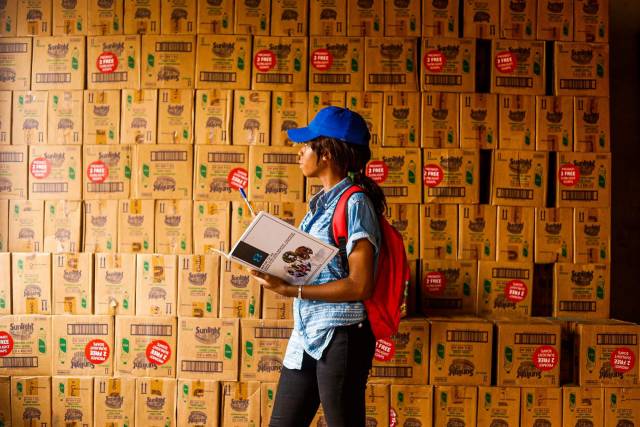
Toute entreprise commerçante doit contrôler, au moins une fois tous les douze mois, l'existence et la valeur de ses biens : l'inventaire des stocks de fin d'exercice découle de l'article L123-12 du Code de commerce. Ce comptage physique des marchandises, matières premières et produits finis fonde la gestion des stocks et la comptabilité du bilan.
Relevé des textes en octobre 2026 sur Legifrance. Le comptage annuel n'est pas une formalité administrative héritée d'un autre temps : sans lui, le résultat comptable de l'exercice ne peut pas se calculer, puisque la variation de stock entre l'ouverture et la clôture entre directement dans le compte de résultat.
Ce que le Code de commerce exige à la clôture
L'article L123-12 du Code de commerce impose à toute personne ayant la qualité de commerçant de contrôler par inventaire, au moins une fois tous les douze mois, l'existence et la valeur des éléments actifs et passifs de son patrimoine. Les stocks forment souvent l'élément actif le plus lourd d'une activité commerciale ou industrielle, ce qui explique que l'obligation se concentre sur eux au moment de la clôture de l'exercice comptable.
L'inventaire comptable répond à deux questions simples : quelle quantité de chaque article se trouve réellement dans les locaux, et pour quelle valeur. Le stock final ainsi obtenu devient le stock initial de l'exercice suivant. Une erreur de comptage se propage donc sur deux bilans et deux résultats.
Le texte de l'article est consultable sur Legifrance (article L123-12). Les règles d'évaluation des stocks figurent, elles, dans le plan comptable général publié par l'Autorité des normes comptables.
Pourquoi le comptage physique reste indispensable
Le comptage physique des stocks reste indispensable parce qu'aucun logiciel de gestion ne voit la casse, le vol, l'erreur de saisie ou le produit rangé au mauvais emplacement. L'écart entre le stock théorique et le stock disponible dans l'entrepôt se mesure seulement en comptant.
Trois raisons pèsent dans la décision :
- la sincérité des comptes : un stock surévalué gonfle le bénéfice et l'impôt ; un stock sous-évalué le minore et expose l'entreprise à un redressement fiscal ;
- la gestion des achats : des niveaux de stock faux faussent les commandes, avec des ruptures d'un côté et du surstock de l'autre ;
- la satisfaction client : un article affiché disponible sur le site mais absent du rayon coûte une vente et parfois un client.
Pour un dirigeant de PME, l'inventaire de fin d'exercice sert aussi de bilan de santé de la supply chain : il révèle les références dormantes, les produits périmés à déprécier et les pertes répétées sur une même famille de marchandises.
L'inventaire consiste aussi à identifier ce qui immobilise de la trésorerie sans rapporter : un stock trop lourd mobilise des ressources financières, de la surface de stockage et du temps de manutention. Le rapport entre stock moyen et achats annuels aide à suivre ce poids d'un exercice à l'autre et à améliorer la logistique. Grâce à ces chiffres, le service achats ajuste ses commandes à la demande réelle du marché plutôt qu'à l'intuition.
Inventaire intermittent, permanent ou tournant : quel type d'inventaire choisir ?
Le type d'inventaire dépend surtout de la façon dont l'entreprise suit ses entrées et ses sorties au fil de l'année. La loi n'impose pas de méthode, seulement un contrôle au moins annuel de l'existence et de la valeur des stocks.
| Type d'inventaire | Principe | Pour quelle activité |
|---|---|---|
| Inventaire intermittent | Comptage physique annuel de tout le stock, souvent avec fermeture du site | Commerce de détail, petite structure sans logiciel d'inventaire |
| Inventaire permanent | Chaque mouvement d'entrée ou de sortie se saisit en temps réel dans un logiciel | Négoce, e-commerce, production avec de nombreuses références |
| Inventaire tournant | Comptage par familles d'articles réparti sur l'année, en complément du permanent | Entrepôt qui ne peut pas fermer plusieurs jours |
Avec un inventaire permanent fiable, des comptages tournants qui couvrent toutes les références au cours de l'année peuvent tenir lieu de comptage global, à condition que les procédures soient écrites et que l'expert comptable ou le commissaire aux comptes puisse les vérifier. Sans suivi des stocks en continu, l'inventaire physique annuel reste la seule preuve.
Comment faire un inventaire des stocks en cinq étapes
Un inventaire des stocks réussi tient à sa préparation plus qu'au jour du comptage. Les étapes reviennent d'une entreprise à l'autre :
- Fixer la date et geler les mouvements : aucune réception ni expédition pendant le comptage, ou un « cut-off » documenté pour les marchandises en transit.
- Préparer les feuilles de comptage : une feuille de comptage par zone, numérotée, sans quantité théorique imprimée pour ne pas influencer les compteurs.
- Former les équipes en binômes : une personne compte, l'autre note ; un second binôme recompte les zones à forte valeur.
- Rapprocher le comptage du stock théorique : chaque écart significatif se recompte avant d'être accepté.
- Valoriser et archiver : les quantités reçoivent leur coût, les feuilles signées se conservent avec les pièces de l'exercice.
Les biens en cours de production, les marchandises en dépôt chez un tiers et celles reçues d'un fournisseur sans facture méritent une attention particulière : ce sont les erreurs de rattachement les plus courantes à la clôture.
Comment valoriser son stock à la clôture ?
La valeur du stock se calcule au coût d'entrée : prix d'achat et frais accessoires pour les marchandises et matières premières, coût de production pour les produits finis et les en-cours. Le plan comptable général admet deux méthodes pour les biens interchangeables.
| Méthode | Calcul | Effet quand les prix montent |
|---|---|---|
| Coût moyen unitaire pondéré (CMUP) | Moyenne des coûts d'achat, recalculée à chaque entrée ou sur la période | Lisse les variations de prix |
| Premier entré, premier sorti (PEPS ou FIFO) | Les sorties partent au coût des lots les plus anciens | Stock final valorisé aux prix récents |
La méthode « dernier entré, premier sorti » n'est pas admise dans les comptes individuels en France. Quand la valeur actuelle d'un article tombe sous son coût (produit démodé, abîmé, proche de sa date limite), une dépréciation constate la perte probable.
Prenons un exemple : 200 unités achetées en deux lots de 100, l'un à 10 €, l'autre à 12 €, et 120 unités vendues. En CMUP, les 80 unités restantes valent 80 × 11 € ; en PEPS, elles sortent du second lot et valent 80 × 12 €. L'écart passe directement dans le résultat de l'exercice.
Inventaire des stocks : délais, oublis et sanctions
Quand compter quand la clôture tombe un jour d'activité ?
Un inventaire des stocks peut se faire quelques jours avant ou après la date de clôture, à condition de reconstituer les entrées et sorties intervenues entre le comptage et la fin de l'exercice. Cette reconstitution doit s'appuyer sur les bons de livraison et les factures, pas sur une estimation.
Un micro-entrepreneur doit-il compter son stock ?
Le micro-entrepreneur relevant du régime micro-BIC tient un registre des achats et un livre des recettes ; ses obligations comptables sont allégées. Un suivi de stock reste utile pour piloter les commandes, même sans bilan à produire. Pour savoir ce qui s'applique à une activité donnée, notamment en cas de passage au régime réel, l'expert-comptable de l'entreprise ou un centre de gestion agréé tranche au vu de la situation.
Que risque une entreprise sans inventaire ?
Une comptabilité sans inventaire n'est ni régulière ni probante. En cas de contrôle fiscal, l'administration peut l'écarter et reconstituer le résultat selon ses propres éléments. Une présentation de comptes annuels ne donnant pas une image fidèle constitue aussi un délit pour les dirigeants de société, prévu par l'article L242-6 du Code de commerce pour les sociétés anonymes.
Un logiciel d'inventaire allège-t-il l'obligation ?
Un logiciel d'inventaire ne supprime pas l'obligation de comptage, il la rend plus rapide et plus fiable. Les logiciels de gestion commerciale actuels suivent chaque flux par étiquette ou RFID, calculent le stock moyen, la rotation et signalent les produits à réapprovisionner, selon des seuils différents d'un rayon à l'autre.
Les gains se voient surtout dans trois domaines : la préparation de l'inventaire (listes par zone générées automatiquement), la saisie (terminaux portables au lieu du papier) et le rapprochement (écarts affichés en fin de journée). Pour optimiser la gestion d'entreprise au-delà des stocks, la même base de données alimente souvent la facturation et la comptabilité.
Quelle solution pour une petite structure ou un indépendant ?
Pour un indépendant ou une petite structure, la solution la plus pratique reste souvent un tableur bien tenu, complété par un nombre limité de comptages en cours d'année. L'avantage d'un outil dédié apparaît quand le nombre de produits dépasse quelques centaines ou quand plusieurs lieux de stockage coexistent : la logistique devient alors trop dispersée pour un suivi manuel. Avant d'investir dans du matériel de lecture ou un abonnement, il est utile de vérifier que l'outil se connecte au logiciel comptable déjà en place et que son utilisation ne demande pas une formation longue aux équipes. Un conseil d'un professionnel de la gestion, expert-comptable ou consultant en logistique, évite de choisir un logiciel surdimensionné. Les entreprises de production qui utilisent des matières premières variées gagnent à rattacher chaque lot à sa commande : les travaux en cours se valorisent ensuite sans approximation.
Les compétences pour piloter ces outils et lire un bilan s'acquièrent notamment par un BTS comptabilité et gestion, qui consacre une part de son programme aux opérations d'inventaire. Les dirigeants qui structurent leur société trouveront d'autres repères dans la rubrique créer, gérer et développer son entreprise.